Te cae tu primer sueldo y, a la semana, te llaman del banco: "tienes una tarjeta de crédito preaprobada". Dices que sí, porque parece un logro.
Un mes después llega el estado de cuenta. Una membresía que nadie te mencionó, un seguro que no recuerdas haber pedido y un "pago mínimo" que parece buena idea… hasta que ves que tu deuda casi no baja.
Así llega casi siempre la primera tarjeta: por la puerta que te abrieron, no por la que elegiste.
Por eso, usé mis poderes IA para comparar el tarifario de cada banco y el comparador de la SBS, con datos al 20 de setiembre de 2026, para ver cuál es "la mejor tarjeta clásica del Perú".
Lo que tienes que entender antes
TEA: el interés que te cobran si no pagas la tarjeta completa.
TCEA: el costo total. Interés + membresía + seguros + comisiones. Si vas a comparar un solo número, compara este.
Membresía: lo que pagas al año por tenerla. Casi todas te la perdonan si cumples una condición, y esa condición es lo que importa.
Desgravamen: el seguro que cubre tu deuda si te pasa algo. Desde setiembre de 2025 es opcional.
#5 · Scotiabank Visa Clásica
Membresía de US$ 30 al año (unos S/ 120), que solo te perdonan con un consumo cada ciclo y S/ 1.200 en el año. Su TCEA llega a 143%, la más alta de los bancos, y sus puntos se achicaron: por cada S/ 1.000 que gastas te devuelve unos S/ 2,50.
→ Ver la Scotiabank Visa Clásica
#4 · BBVA Visa Bfree
Para tu primera tarjeta con un banco grande. Si gastas S/ 500 en tus primeros 30 días, te regala 2.000 puntos (unos S/ 60). La membresía de S/ 75 es gratis con S/ 200 al mes, ya no pide depósito de garantía y su TCEA llega a 116,70%.
#3 · BCP Visa Clásica LATAM Pass
Si usas tu tarjeta para todo y te gusta viajar: 1 milla LATAM Pass por cada US$ 2. La membresía de S/ 80 te la perdonan si la usas todos los meses y su TCEA llega a 118,60%.
¿El pero? Te piden un ingreso de S/ 1.800, el más exigente de la lista.
→ Ver la BCP Visa Clásica LATAM Pass
#2 · Tarjeta iO
Para quien odia las membresías: S/ 0, siempre, y 1% de cashback en todo lo que compras, directo en plata. Tiene un bono de bienvenida que cambia seguido; revisa el vigente en su web.
Lo que la baja del primer puesto: su TCEA llega a 119,2%. Si la vas a financiar, sale cara.
#1 · Interbank Visa Clásica
La mejor balanceada. No pagas membresía con una sola compra al mes, sin monto mínimo (y si no cumples, son S/ 60, la más barata de los bancos).
Tiene la TEA y la TCEA más bajas de la lista, 87,76% y 105,44% como máximo, y este año duplicó sus millas: 1 Milla Benefit por cada US$ 1.
→ Ver la Interbank Visa Clásica
¿Y las de tienda?
Las tarjetas CMR, Ripley, Cencosud y Oh! no entraron a propósito: su TCEA va de 156% a 172% y su desgravamen pasa del 3% al mes, contra menos de 0,5% en los bancos. Solo convienen si compras mucho en esa tienda y pagas todo a fin de mes.
Entonces, ¿cuál sacas?
Todas las tarjetas de esta lista pasan del 100% de TCEA. Si financias una compra un año entero, puedes terminar pagando casi el doble de lo que costó.
Por eso la tarjeta buena no es la que te presta. Es la que usas para acumular y pagas completa a fin de mes.
Al final, una tarjeta no es buena ni mala, solo es una herramienta que depende de tu capacidad de usarla.
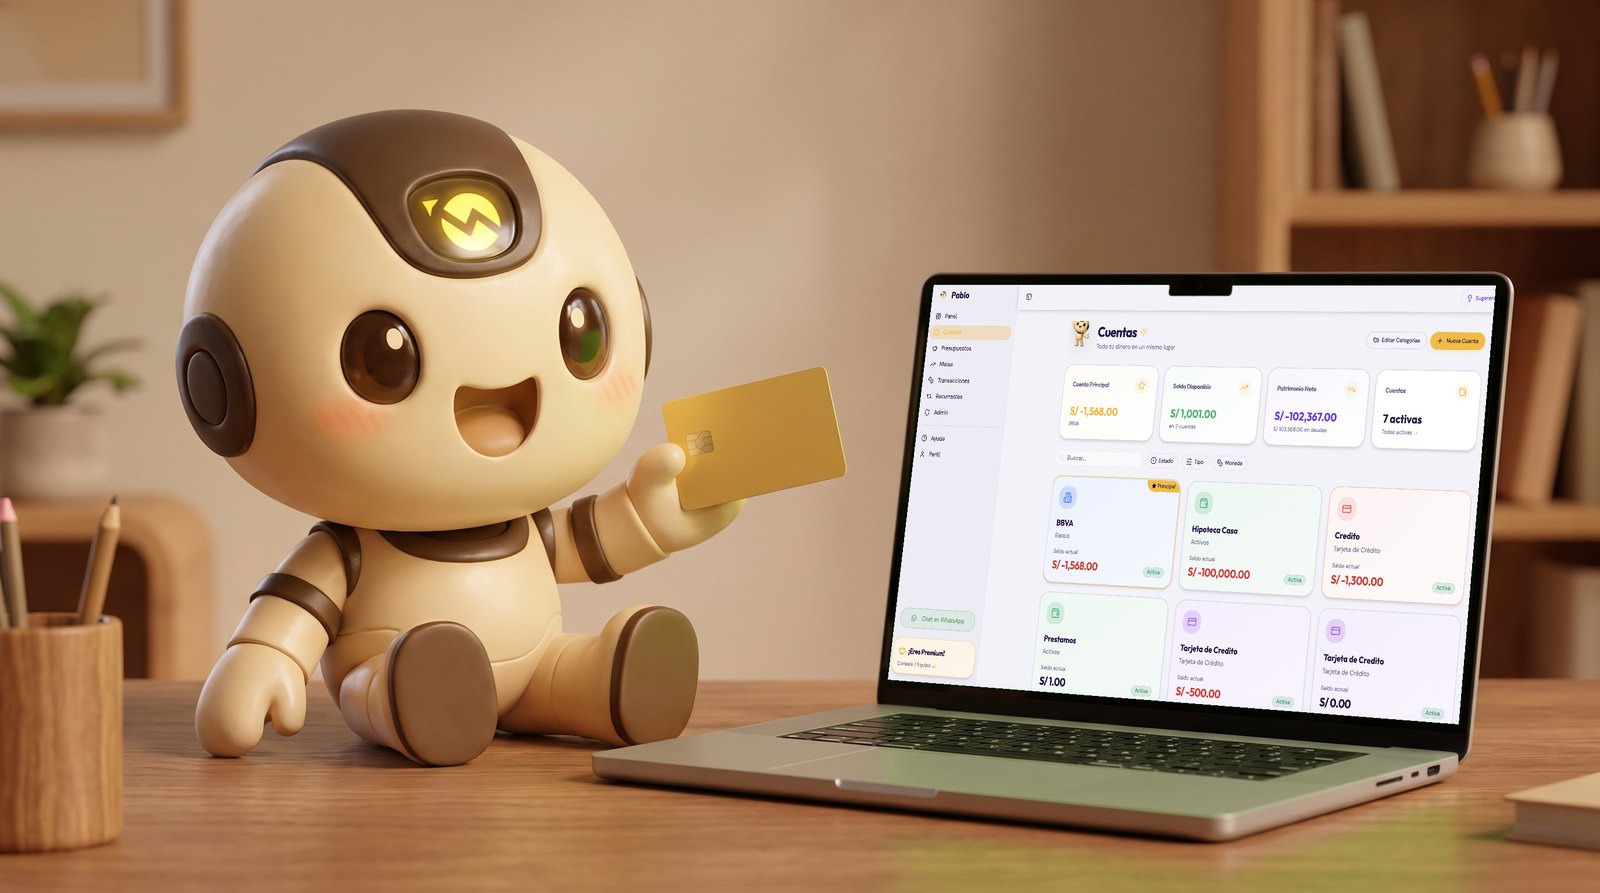
Para eso estoy yo: yo te puedo ayudar a gestionar todas tus tarjetas y deudas en un solo lugar, completamente gratis, y saber cada mes cuánto tienes que pagar para no deberle nada a nadie.
Con cariño,
Pablo
psdt: Las tasas y los bonos cambian seguido: antes de pedir la tuya, asegúrate que la campaña siga estando disponible.