Por fin dejaste de ser practicante. Ya ganas entre S/ 2.000 y S/ 3.000 y, justo ahora, te llama el banco: "felicidades, calificas para una tarjeta gold".
Suena a ascenso, hasta que te llega la hoja resumen: TEA, TCEA, fecha de corte, pago mínimo, membresía, millas, seguros… y terminas con ganas de quedarte en el efectivo para siempre.
Tranqui: no necesitas aprenderte las siglas. Necesitas entender cuatro cosas y seguir tres reglas.
Lo único que tienes que entender
- Una tarjeta es un préstamo de un mes. Si le devuelves todo al banco a tiempo, no pagas intereses.
- Fecha de corte es el día en que el banco cierra tu mes; fecha de pago, el último día para pagar el total sin un sol de interés. El pago mínimo es la salida más cómoda y la más cara.
- La TCEA es el costo total: interés + membresía + seguros + comisiones. Si vas a comparar un solo número entre tarjetas, compara este.
- Una gold pide más ingreso (varias, entre S/ 2.000 y S/ 2.500: justo tu rango) y suma seguros de compra y garantía extendida. A cambio, la membresía sube: S/ 170 en BCP e Interbank. Y ojo: ninguna gold del Perú te da salas VIP.
Tres reglas para no c*garla
- Úsala solo para lo que igual podrías pagar en efectivo.
- Mira tus movimientos una vez por semana.
- Paga el total, todos los meses.
Ahora sí, la pregunta del millón: ¿cuál gold sacas? Usé mis poderes IA para comparar las 12 que se venden hoy en el Perú con el comparador de tasas de la SBS y el tarifario de cada banco, con datos al 6 de octubre de 2026.
Cómo le puse las estrellas
Cada gold puede llevarse hasta 5 estrellas: entre menos te cobra y más te devuelve, más estrellas tiene.
- TCEA máxima, lo que de verdad pagas si un mes no llegas al total: hasta 1,5.
- Beneficios gold (seguros, protección de compras y de precio, garantía extendida): hasta 1,25.
- Membresía y cómo se exonera: hasta 1.
- Lo que te devuelve (puntos, millas o efectivo), medido en soles por cada S/ 5.000 que gastas: hasta 1, completo desde S/ 50 (1 %).
- Bono de bienvenida: hasta 0,25.
En una gold, los beneficios pesan más que en una clásica: por eso valen hasta 1,25, más que la membresía.
Puntué la Visa de cada banco, que es la que el banco reporta a la SBS. Si el banco también tiene una Amex o una de millas de aerolínea, va junto a su Visa, sin puntaje propio.
Un detalle: en el comparador de la SBS, la TCEA de las gold sale con una compra de S/ 2.000 a 12 meses, y la de las clásicas la saqué con S/ 1.000. Por eso estas cifras no se comparan directo con las de la mejor tarjeta clásica del Perú.
#5 · Caja Huancayo Huancafree Gold
★★★★★ 2,9 / 5
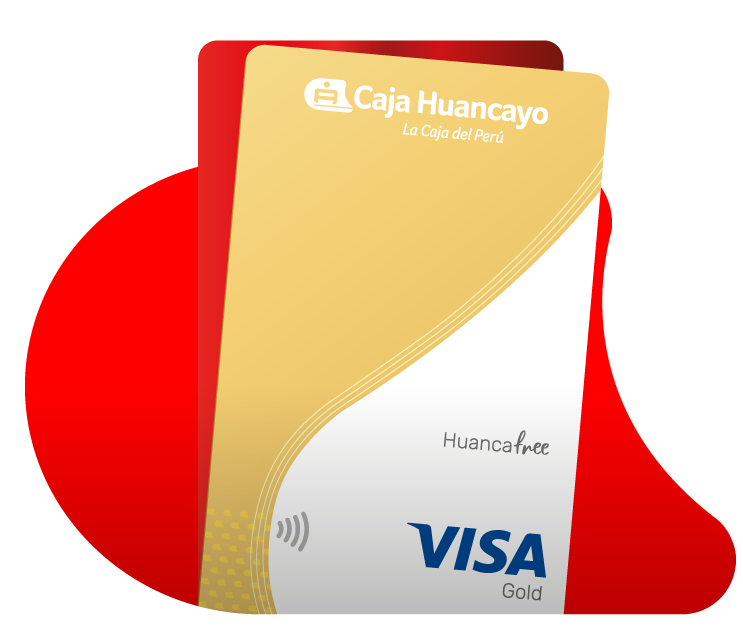
Lo bueno: la TCEA más baja de todo el Perú: 47,72 % en promedio y 50,74 % como máximo. La membresía es de S/ 72 al año, el adicional es gratis y pide un ingreso de S/ 900.
Lo malo: solo la dan si ya eres cliente de la caja, y solo en sus agencias de Junín y Lima. No publica cómo se exonera la membresía ni trae seguros de viaje.
Sus puntos (Ekeko Puntos): acumulas con tus compras, pero la caja no publica cuántos puntos te da ni cuánto vale cada uno. Solo se canjean por productos de un catálogo en ekekopuntos.com, en una cuenta aparte de la app que activas con tu DNI y un código que te llega al correo. ¿La trampa? La propia caja aclara que la acumulación está "sujeta a cobro de membresía".
Te conviene si ya eres cliente de Caja Huancayo y algún mes vas a financiar una compra: ahí ninguna le gana.
#4 · BCP Oro LATAM Pass (Visa / Amex)
★★★★★ 3,4 / 5
Lo bueno: 1 milla LATAM Pass por cada US$ 1,5 (unas 19 millas por cada S/ 100). La membresía de S/ 170 te la perdonan si la usas todos los meses, y te da hasta 24 cuotas sin intereses, protección de compra y de precio y garantía extendida.
Lo malo: su TCEA llega a 136,50 % (115,27 % en promedio) y te piden un ingreso de S/ 2.500. Sus millas solo sirven en LATAM y sus aerolíneas socias.
Sus millas (LATAM Pass): suman tus compras en tiendas y online; no suman el efectivo, los traslados de deuda, el casino, los débitos automáticos, los impuestos ni los servicios que pagas desde la banca por internet o la app. Las canjeas en vuelos, ascensos, hoteles, autos y la tienda LATAM Pass; BCP no publica canje en efectivo ni contra tu deuda, ni cuánto vale cada milla. Como LATAM pone precio dinámico a sus pasajes, cada milla suele rendir entre 1 y 1,2 centavos de dólar (unos S/ 0,035 a S/ 0,042). Vencen el 31 de diciembre del tercer año, pero si vuelas con LATAM y ese vuelo te da al menos una milla, todas se renuevan por 36 meses más. ¿La trampa? Con más de 8 días de atraso dejas de acumular hasta que te pongas al día, y esas millas no vuelven.
La Amex Oro LATAM Pass tiene la misma membresía, las mismas millas y el mismo ingreso mínimo, y suma seguros de viaje, 6 meses de Club Avolta Gold y 50 % en Cineplanet. No la reporta a la SBS: en su web, su TCEA llega a 136,53 %.
Te conviene si vuelas LATAM al menos una vez al año y pagas el total cada mes.
→ Ver la BCP Visa Oro LATAM Pass · Ver la Amex Oro
#3 · Interbank Oro (Visa / Amex Gold)
★★★★★ 3,5 / 5
Bajó al tercer puesto cuando le pusimos precio a sus millas: en vales te devuelven unos S/ 32 por cada S/ 5.000 que gastas, menos que el efectivo de Bancom o de GNB.
Lo bueno: la membresía de S/ 170 es gratis con una sola compra al mes, sin monto mínimo. Tiene la TCEA máxima más baja de los bancos grandes (123,03 %) y trae protección de precio, seguro contra robo o daño de lo que compras y un año más de garantía.
Lo malo: su TCEA promedio (114,78 %) es casi el doble que la de GNB, no publica bono de bienvenida ni ingreso mínimo, y sus millas no tienen un valor fijo en soles.
Sus millas (Millas Benefit): 1 milla por cada US$ 1, el doble en apps (Netflix, Spotify, Rappi, PedidosYa, Uber…) y restaurantes, y 1 por cada US$ 2 en servicios. Las canjeas en vuelos de cualquier aerolínea, productos, vales, Rappicréditos o en más de 700 tiendas afiliadas, y duran 3 años. En los vales de su catálogo, cada milla rinde unos S/ 0,02: un vale de S/ 50 de PedidosYa o de Wong cuesta 2.240 millas. Dato: pagar impuestos y pensiones educativas con la tarjeta suma millas sin tope; la luz no suma. ¿La trampa? Al día 9 de atraso pierdes las millas de ese mes, al día 31 pierdes todas, y si cancelas todas tus tarjetas Benefit, también.
La Amex Gold cuesta S/ 199 al año, con la misma exoneración y las mismas millas, y suma seguros de viaje si pagas el pasaje con ella (accidentes, demora de equipaje, pérdida de conexión, alquiler de auto y asistencia médica 24/7), 6 meses de Club Avolta Gold y hasta 30 % en Booking. No la reporta a la SBS: su web publica una TCEA máxima de 148,25 %, calculada con S/ 1.000.
Te conviene si usas la tarjeta para todo y quieres millas que sirvan en cualquier aerolínea.
→ Ver la Interbank Visa Oro · Ver la Amex Gold
#2 · Bancom Visa Oro
★★★★★ 3,6 / 5
Lo bueno: la que más te devuelve en efectivo: 1,25 % de lo que gastas, o S/ 62,50 por cada S/ 5.000. Su TCEA es de 66,27 % en promedio y 76,73 % como máximo, casi la mitad que los bancos grandes, y pide un ingreso de S/ 1.100. De bienvenida, 10 % de descuento en tu primera compra (hasta S/ 50).
Lo malo: la membresía es de US$ 60 al año, en dólares, y Bancom no publica cómo te la exoneran. Sus beneficios son los básicos de Visa: protección de precios y, si pierdes la tarjeta, efectivo y reposición de emergencia.
Sus puntos (Maxipuntos): 1 punto por cada US$ 1 que gastas, y 80 puntos son US$ 1 en efectivo. Como el canje es en dólares, en soles sube o baja con el tipo de cambio. Bancom no publica cuándo vencen. ¿La trampa? Si cancelas la tarjeta, ya no puedes canjear tus puntos. Y para que los puntos te paguen la membresía, tienes que gastar US$ 4.800 al año: unos S/ 1.400 al mes.
Te conviene si gastas fuerte con tarjeta y quieres efectivo de vuelta, o si antes de firmar consigues que te exoneren la membresía.
#1 · GNB Visa Oro
★★★★★ 4,4 / 5
El banco que casi nadie conoce tiene la mejor gold del Perú.
Lo bueno: no cobra membresía, nunca. Su TCEA es de 61,35 % en promedio y 62,99 % como máximo: la mitad que los bancos grandes. Y trae beneficios Visa Gold: protección de precios hasta US$ 400 y de compras hasta US$ 1.000, garantía extendida y asistencia 24/7.
Lo malo: no trae seguro médico de viaje, no publica bono de bienvenida y te pide un ingreso de S/ 2.300.
Sus puntos (Puntos GNB): 1 punto por cada S/ 3,30 (o por cada US$ 1), y 35 puntos son S/ 1: te devuelve 0,87 % de lo que gastas. Como acumula por sol, en tus compras en soles no depende del tipo de cambio. Los usas como efectivo o en vales y donaciones, y duran dos años calendario desde que los ganas. ¿La trampa? Para canjear vales o ver cuántos puntos tienes, hay que llamar a su central en horario de oficina.
Te conviene si odias pagar membresías y quieres la gold de banco que menos te cobra si algún mes no llegas al total.
Las que no entraron al top
Falabella CMR Visa Platinum · 2,8. Falabella no tiene gold: esta es su Platinum, la que reporta a la SBS como "oro". Tiene la TCEA promedio más cara (146,76 %), su membresía de S/ 190 solo se perdona con S/ 250 de consumo al mes y sus puntos vencen en 12 meses.
Cencosud Gold · 2,6. TCEA de hasta 125,26 % y un desgravamen de 5,99 % al mes, que llega a su tope de S/ 14,90 con una deuda de apenas S/ 249. En los bancos, el desgravamen va de 0,34 % a 0,40 %.
BanBif Visa Oro · 2,5. Membresía de US$ 60, con la línea y el desgravamen en dólares. Su TCEA llega a 126,92 % y no publica ingreso mínimo ni beneficios: ni siquiera tiene página del producto.
Scotiabank Visa Oro · 2,1. La peor TCEA máxima de todas: 162,92 %. Su membresía de US$ 60 te la perdonan solo con S/ 2.400 al año, una compra en cada ciclo y sin atrasos, y si pasas 3 meses sin usarla pierdes la mitad de tus puntos. Lo único que destaca es su bono: 2.700 puntos (S/ 81,81) por gastar S/ 300 en 30 días, hasta el 31 de diciembre de 2026. Su hermana, la AAdvantage Gold, cuesta US$ 80 al año, pide S/ 3.000 de ingreso y su bono de 2.000 millas ya no aplica a tarjetas nuevas.
Las que ya no venden gold
BBVA ya no comercializa sus Oro (Visa, Visa LifeMiles y Mastercard). Ripley tiene su Gold Mastercard en "productos no disponibles", Diners Club no tiene gold y Oh! ahora es Sip, sin ninguna tarjeta oro.
La tabla completa de las 12
Ordenada por estrellas. La Amex y la AAdvantage de cada banco van debajo de su Visa.
| Beneficios | Costos | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Tarjeta | Estrellas | Bono de bienvenida | Programa de puntos o millas | Lo que te devuelven S/ 5.000 gastados | Beneficios gold | Membresía y cómo se exonera | TCEA máxima | Seguro de desgravamen | TEA máxima | Ingreso mínimo |
| GNB Visa Oro | ★★★★★ 4,4 | No publica | 1 punto por S/ 3,30 (o US$ 1); 35 puntos = S/ 1; duran 2 años | S/ 43,29 en efectivo | Protección de precios (US$ 400) y de compras (US$ 1.000), garantía extendida, asistencia 24/7 | S/ 0: no cobra | 62,99 % | Optativo: 0,0494 % (tope US$ 5,30) | 62,99 % | S/ 2.300 |
| Bancom Visa Oro | ★★★★★ 3,6 | 10 % en tu primera compra (hasta S/ 50) | 1 Maxipunto por US$ 1; 80 puntos = US$ 1 en efectivo; se pierden si cancelas | S/ 62,50 en efectivo (en dólares) | Los básicos de Visa (protección de precios, efectivo y reposición de emergencia) | US$ 60: exoneración no publicada | 76,73 % | 0,075 % (sin tope) | 59,99 % | S/ 1.100 |
| Interbank Visa Oro | ★★★★★ 3,5 | No publica | 1 milla Benefit por US$ 1 (2 en apps y restaurantes; 1 por US$ 2 en servicios); vencen a los 3 años | ≈ S/ 32,14 en vales (S/ 64,29 si todo es en apps y restaurantes) | Protección de precio, robo o daño de compras, 1 año más de garantía, eSIM de 1 GB | S/ 170: gratis con 1 compra al mes, sin mínimo | 123,03 % | 0,40 % (tope S/ 25) | 87,76 % (tarifario: hasta 99,86 %) | No publicado |
| Interbank American Express Gold | Va con su Visa | No publica | Igual que la Visa | ≈ S/ 32,14 en vales (igual que la Visa) | Seguros de viaje, Club Avolta Gold 6 meses, hasta 30 % en Booking | S/ 199: gratis con 1 compra al mes | No la reporta (web: 148,25 %) | 0,40 % (tope S/ 25) | Hasta 99,86 % (tarifario) | No publicado |
| BCP Visa Oro LATAM Pass | ★★★★★ 3,4 | No publica | 1 milla LATAM Pass por US$ 1,5; vencen el 31-dic del 3.er año | ≈ S/ 36,67 en vuelos LATAM (S/ 33,33 a S/ 40,00, según la ruta) | Hasta 24 cuotas sin intereses, protección de compra y de precio, garantía extendida | S/ 170: gratis si la usas todos los meses | 136,50 % | 0,34 % (tope S/ 20) | 95,90 % | S/ 2.500 |
| BCP American Express Oro LATAM Pass | Va con su Visa | No publica | Igual que la Visa | ≈ S/ 36,67 en vuelos LATAM (igual que la Visa) | Seguros de viaje, Club Avolta Gold 6 meses, 50 % en Cineplanet | S/ 170: misma condición | No la reporta (web: 136,53 %) | 0,34 % (tope S/ 20) | 95,90 % | S/ 2.500 |
| Caja Huancayo Huancafree Gold | ★★★★★ 2,9 | No publica | Ekeko Puntos, solo por catálogo (la caja no publica la tasa) | No se puede calcular: no publica cuánto vale el punto | Adicional gratis; sin seguros de viaje publicados | S/ 72: exoneración no publicada | 50,74 % | Opcional: 0,29 % (tope S/ 14,90) | 43,76 % | S/ 900, solo clientes de la caja (Junín y Lima) |
| Falabella CMR Visa Platinum (la que reporta como «oro») | ★★★★★ 2,8 | 10.000 CMR Puntos por gastar S/ 3.000 en 90 días | 1 CMR Punto por S/ 1 en el grupo y por S/ 2 fuera; vencen en 12 meses | ≈ S/ 17,75 a S/ 22,25 en vales fuera del grupo (S/ 35,50 a S/ 44,50 si todo es en Falabella, Tottus o Sodimac) | Emergencia médica internacional hasta US$ 70.000 | S/ 190: S/ 250 al mes o 25.000 CMR Puntos al año | 146,76 % | 3,29 % (tope S/ 13,90) | 109,83 % | S/ 550 |
| Cencosud Gold | ★★★★★ 2,6 | No publica | Puntos Bonus (tasa no publicada); pagan la membresía | No se puede calcular: no publica cuánto vale el punto | Promociones en Wong, Metro y afiliados | S/ 69,90: S/ 50 al mes en los 12 meses previos | 125,26 % | 5,99 % (tope S/ 14,90) | 99,90 % (web: 89,90 %) | No publicado |
| BanBif Visa Oro | ★★★★★ 2,5 | No publica | 1 punto por US$ 1; 40 puntos = S/ 1 contra tu deuda (o 3 puntos = 1 milla LifeMiles / ConnectMiles) | S/ 35,71 contra tu deuda | No publicados | US$ 60: 1 compra cada mes + S/ 600 al año, sin atrasos | 126,92 % | 0,37 % (en dólares) | 101,00 % | No publicado |
| Scotiabank Visa Oro | ★★★★★ 2,1 | 2.700 puntos (S/ 81,81) por gastar S/ 300 en 30 días, hasta el 31-dic-2026 | 1 Scotia Punto por US$ 2 (por US$ 1 con Apple Pay o Google Pay hasta el 31-dic-2026); 33 puntos = S/ 1 | S/ 21,65 en efectivo (S/ 43,29 pagando con Apple Pay o Google Pay) | Protección de precios, asistencia Visa 24 h | US$ 60: S/ 2.400 al año + 1 compra cada ciclo, sin atrasos | 162,92 % | 0,40 % (tope S/ 20) | 112,99 % | S/ 2.000 |
| Scotiabank AAdvantage Visa Gold | Va con su Visa | No: las 2.000 millas eran para tarjetas emitidas hasta mar-2024 | 1 milla AAdvantage por US$ 1 (2 en American Airlines) | ≈ S/ 72,50 si las canjeas bien en vuelos de American y sus socias | Protección de precios, asistencia Visa | US$ 80: mismas condiciones | No la reporta | 0,40 % (tope S/ 20) | 112,99 % | S/ 3.000 |
TCEA y TEA máximas: comparador Retasas de la SBS (tarjeta de crédito oro, compra de S/ 2.000 a 12 meses), al 6 de octubre de 2026; las Amex y la AAdvantage no se reportan a la SBS y van con lo que publica cada banco. Lo que te devuelven S/ 5.000 gastados es el valor en soles de lo que acumulas, en el canje más común y antes de restar la membresía, con un tipo de cambio de S/ 3,50. Los puntos que se canjean en efectivo o contra tu deuda usan el valor que publica cada banco. Las Millas Benefit van a S/ 0,0225 cada una, sacado de los vales del catálogo de Interbank Benefit (PedidosYa: S/ 35 = 1.560 millas y S/ 50 = 2.240; Wong y Metro: S/ 100 = 4.440), revisado el 8 de octubre de 2026. Las millas LATAM Pass, a 1,1 centavos de dólar (entre 1 y 1,2 según la ruta, porque LATAM cobra en millas con precio dinámico). Las AAdvantage, a 1,45 centavos de dólar, la valoración de The Points Guy de octubre de 2026. Los CMR Puntos, con su catálogo de vales. Caja Huancayo y Cencosud no publican cuánto vale su punto, así que no se pueden calcular.
Entonces, ¿cuál sacas?
- Odias las membresías: GNB Visa Oro.
- Gastas fuerte y quieres efectivo de vuelta: Bancom Visa Oro.
- Usas la tarjeta para todo y quieres millas para cualquier aerolínea: Interbank Oro.
- Vuelas LATAM: BCP Oro LATAM Pass.
- Viajas afuera seguido: una Amex (Interbank o BCP), por el seguro de viaje.
- Vives en Falabella: la CMR, solo si la pagas completa cada mes.
- No llegas a pagar el total: evita Scotiabank y Falabella.
Una gold no te hace millonario… pero la equivocada sí te puede dejar misio. La buena es la que usas todos los meses y pagas completa a fin de mes.
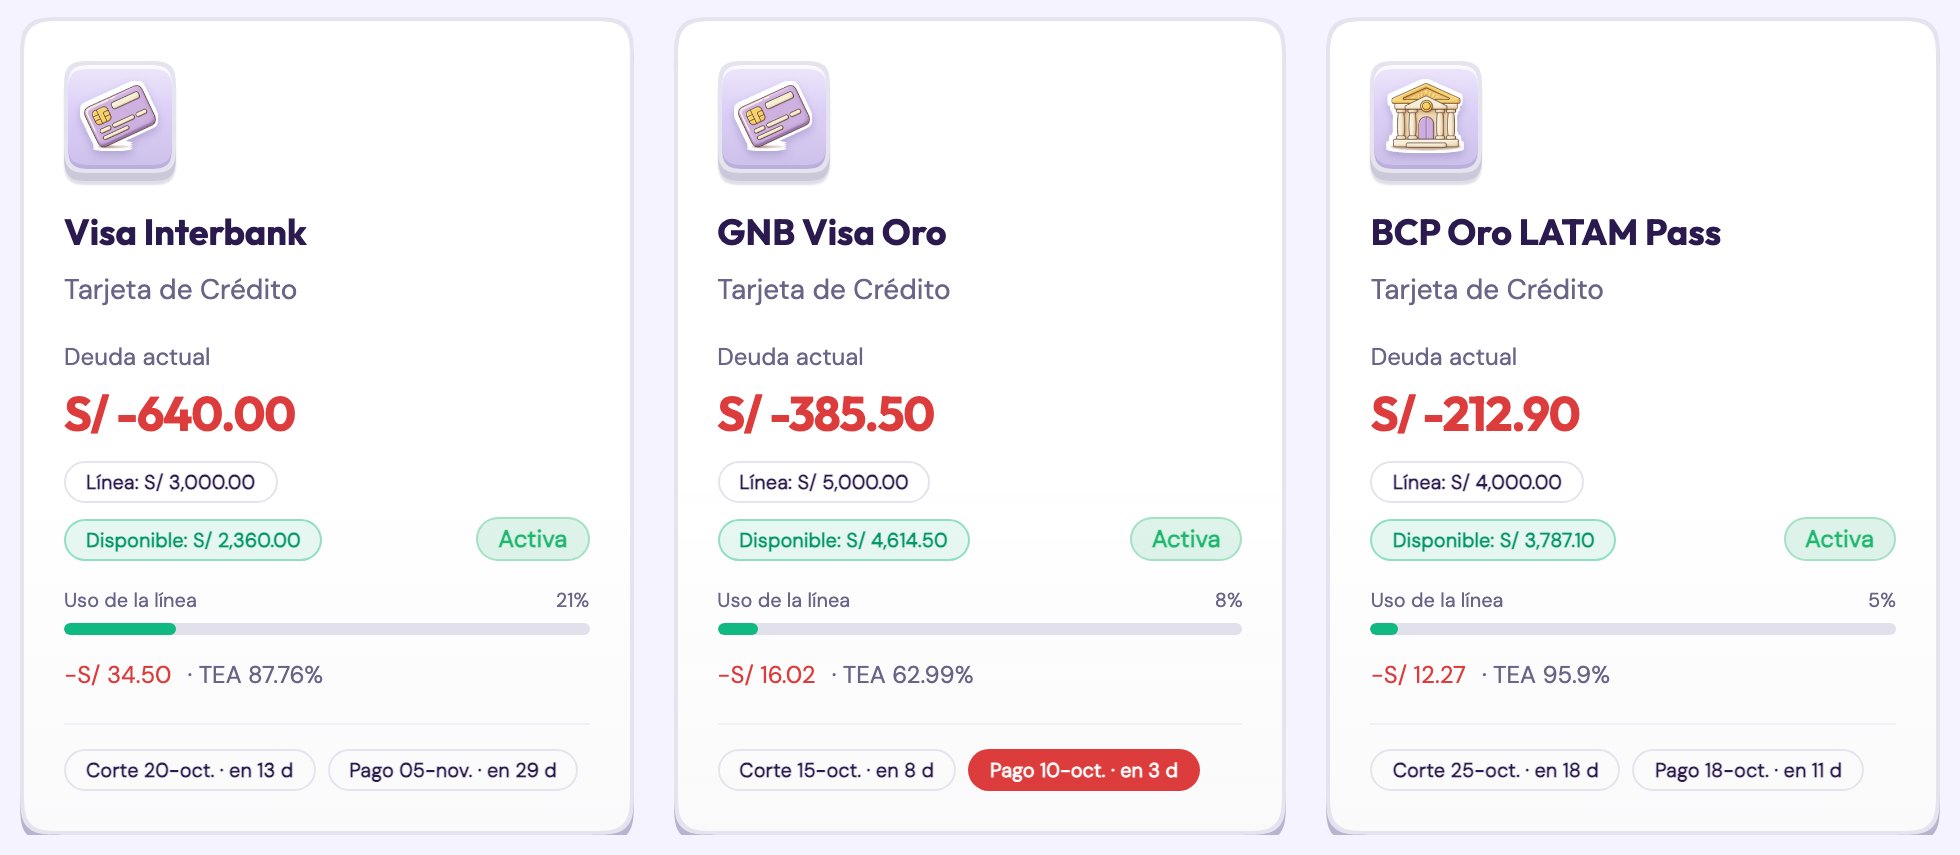
Todas tus tarjetas, en un solo lugar
Para eso estoy yo. En Pablo pones todas tus tarjetas y ves, de un vistazo, cuánto debes en cada una, cuánto te queda de línea y en cuántos días es tu corte y tu pago. Si un pago está cerca, te lo marco en rojo.
Así sabes cada mes cuánto tienes que pagar para no deberle nada a nadie. En la web y en iOS, completamente gratis.
Con cariño,
Pablo
psdt: Los datos salen del comparador Retasas de la SBS y del tarifario y la web de cada banco, al 6 de octubre de 2026 (los programas de puntos y millas, al 7). Las tasas, las membresías y los bonos cambian seguido, y el orden es mi lectura de los números: haz tu propia investigación antes de sacar la tuya.